本が売れない時代に、ブックオフが過去最高の売り上げを記録した。レンタルDVDやゲーム販売で知られたゲオも業績好調となっている。両社は時代の変化に合わせ、中古品の買い取り・販売を中心とした総合リユース業へと転換し、成功を収めているのだ。
一方、かつてレンタル・セル事業で圧倒的な強さを誇っていたTSUTAYAは勢いを落とし、各地で閉店が相次いでいる。同じような事業で成長してきた3社は、なぜここまで明暗が分かれてしまったのだろうか。
-
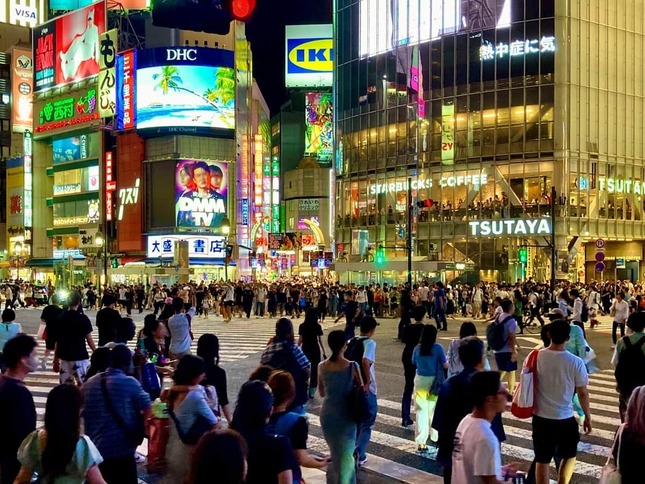 JR渋谷駅前のスクランブル交差点すぐそばのSHIBUYA TSUTAYA
-
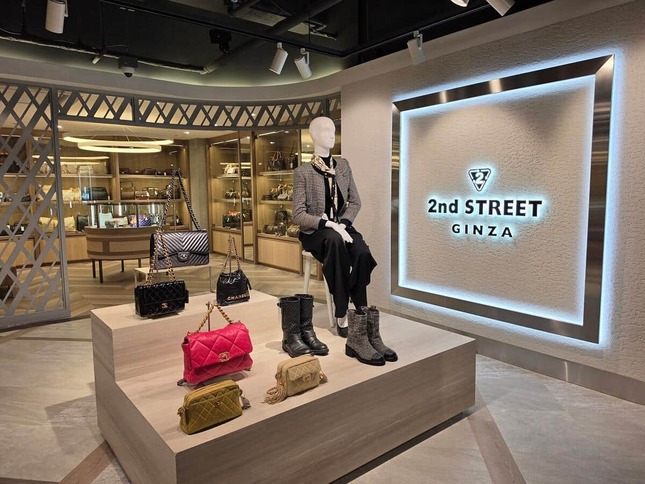 セカンドリテイリングのブランド専門店としてオープンした初の旗艦店『2nd STREET GINZA』(同社発表資料より)
ブックオフは「本よりトレカ」ゲオはリユース品に活路
ブックオフグループホールディングスの2026年5月期決算は、連結売上高が前期比9.2%増の1301億円、経常利益が20.9%増の47億円となり、いずれも過去最高を更新した。26年10月13日に発表された2027年5月期第1四半期決算でも、前年同期比10.5%の増収を記録している。
「本を売るならブックオフ」のキャッチコピーが有名だが、本の売れない時代に、なぜ絶好調なのか。実は、ブックオフはもはや「古本屋」とは呼べないほど業態を変えている。
最新の決算資料によると、国内既存店の売上高に占める割合は、トレーディングカード・ホビーが24.6%と最多で、本の22.3%を上回った。音楽・映像・ゲームは21.1%、ほかにも衣料品が10.7%、貴金属・腕時計・ブランドバッグが7.9%、家電・携帯電話が5.6%を占める。
電子書籍や動画配信、ゲームのオンライン販売の普及で、従来の中古商品に頼り切りというわけにはいかなくなった。そこでブックオフは大型店の展開などを通じて取扱商品を増やし、総合リユース店へと変身を遂げたのだ。
ゲオも同様だ。2008年にアパレルを中心とした中古品店「セカンドストリート」を展開するフォー・ユーを傘下に収め、中古ゲームの売買などで培ったノウハウを生かしながら、衣料品や家具、家電などを扱う店舗網を拡大していった。
ゲオホールディングスの26年3月期の連結売上高は前期比12.5%増の4812億円で、営業利益も26.6%増加。リユース関連の売上高は約3006億円と全体の6割超を占め、かつての主力だったレンタル事業の約251億円を大きく上回っている。
その変化を象徴するのが、26年10月1日の社名変更だ。持ち株会社の名称をゲオホールディングスからセカンドハンド(中古)に由来する「セカンドリテイリング」へと改め、総合リユースを中心とする企業であることを鮮明にした。
かつての王者・TSUTAYAが取り残された理由
対照的なのがTSUTAYAだ。かつてはCDやDVDを借りるならTSUTAYAというほどの存在だったが、TSUTAYAを展開するCCC(カルチュア・コンビニエンス・クラブ)が公表した資料によると、12年2月に1466店あった国内店舗数は、26年5月には約700店まで減少している。14年余りで半分以下に減った計算だ。
業績面でも厳しい状況が見える。TSUTAYAのフランチャイズ事業などを担うCCCと日販グループの合弁会社「カルチュア・エクスペリエンス」は、2026年3月期の売上高が前期比約6.6%減の約1026億円となり、最終損益は前期の黒字から約16億円の赤字に転落した。
日販グループホールディングスは2025年11月21日に発表した中間決算報告で、カルチュア・エクスペリエンスについて、
「事業構造改革投資が先行したことも影響し赤字が拡大」
と説明していた。
TSUTAYAも決して手をこまねいていたわけではない。カフェなどを併設した高付加価値の「蔦屋書店」を展開し、24年には東京・渋谷の「SHIBUYA TSUTAYA」をアニメやゲームなどのファンが集う体験型施設に改装した。だが、店舗減少に歯止めをかけるほどの成果にはつながっていない。
さらに、CCCは「Tポイント」を軸に巨大な経済圏を築き、レンタルや書籍販売の枠を超えた事業拡大を目指した。しかし、ポイント事業は競合の台頭で次第に勢いを失い、24年にはSMBCグループの「Vポイント」と統合されている。
ブックオフやゲオが、中古品の買い取り・販売という既存の強みを幅広い商品に応用したのに対し、TSUTAYAは従来の業態を続けながら書店の高付加価値化やポイント経済圏の拡大など、別の方向に活路を求めた。時代の流れに乗ったのはブックオフとゲオの戦略で、そこで明暗が大きく分かれたと考えられる。
かつて業界の覇者だったTSUTAYAが、追う立場に回るとは誰が予想しただろうか。大胆な業態転換で成長を続けるブックオフやゲオに対し、かつての王者は巻き返すことができるのか。